
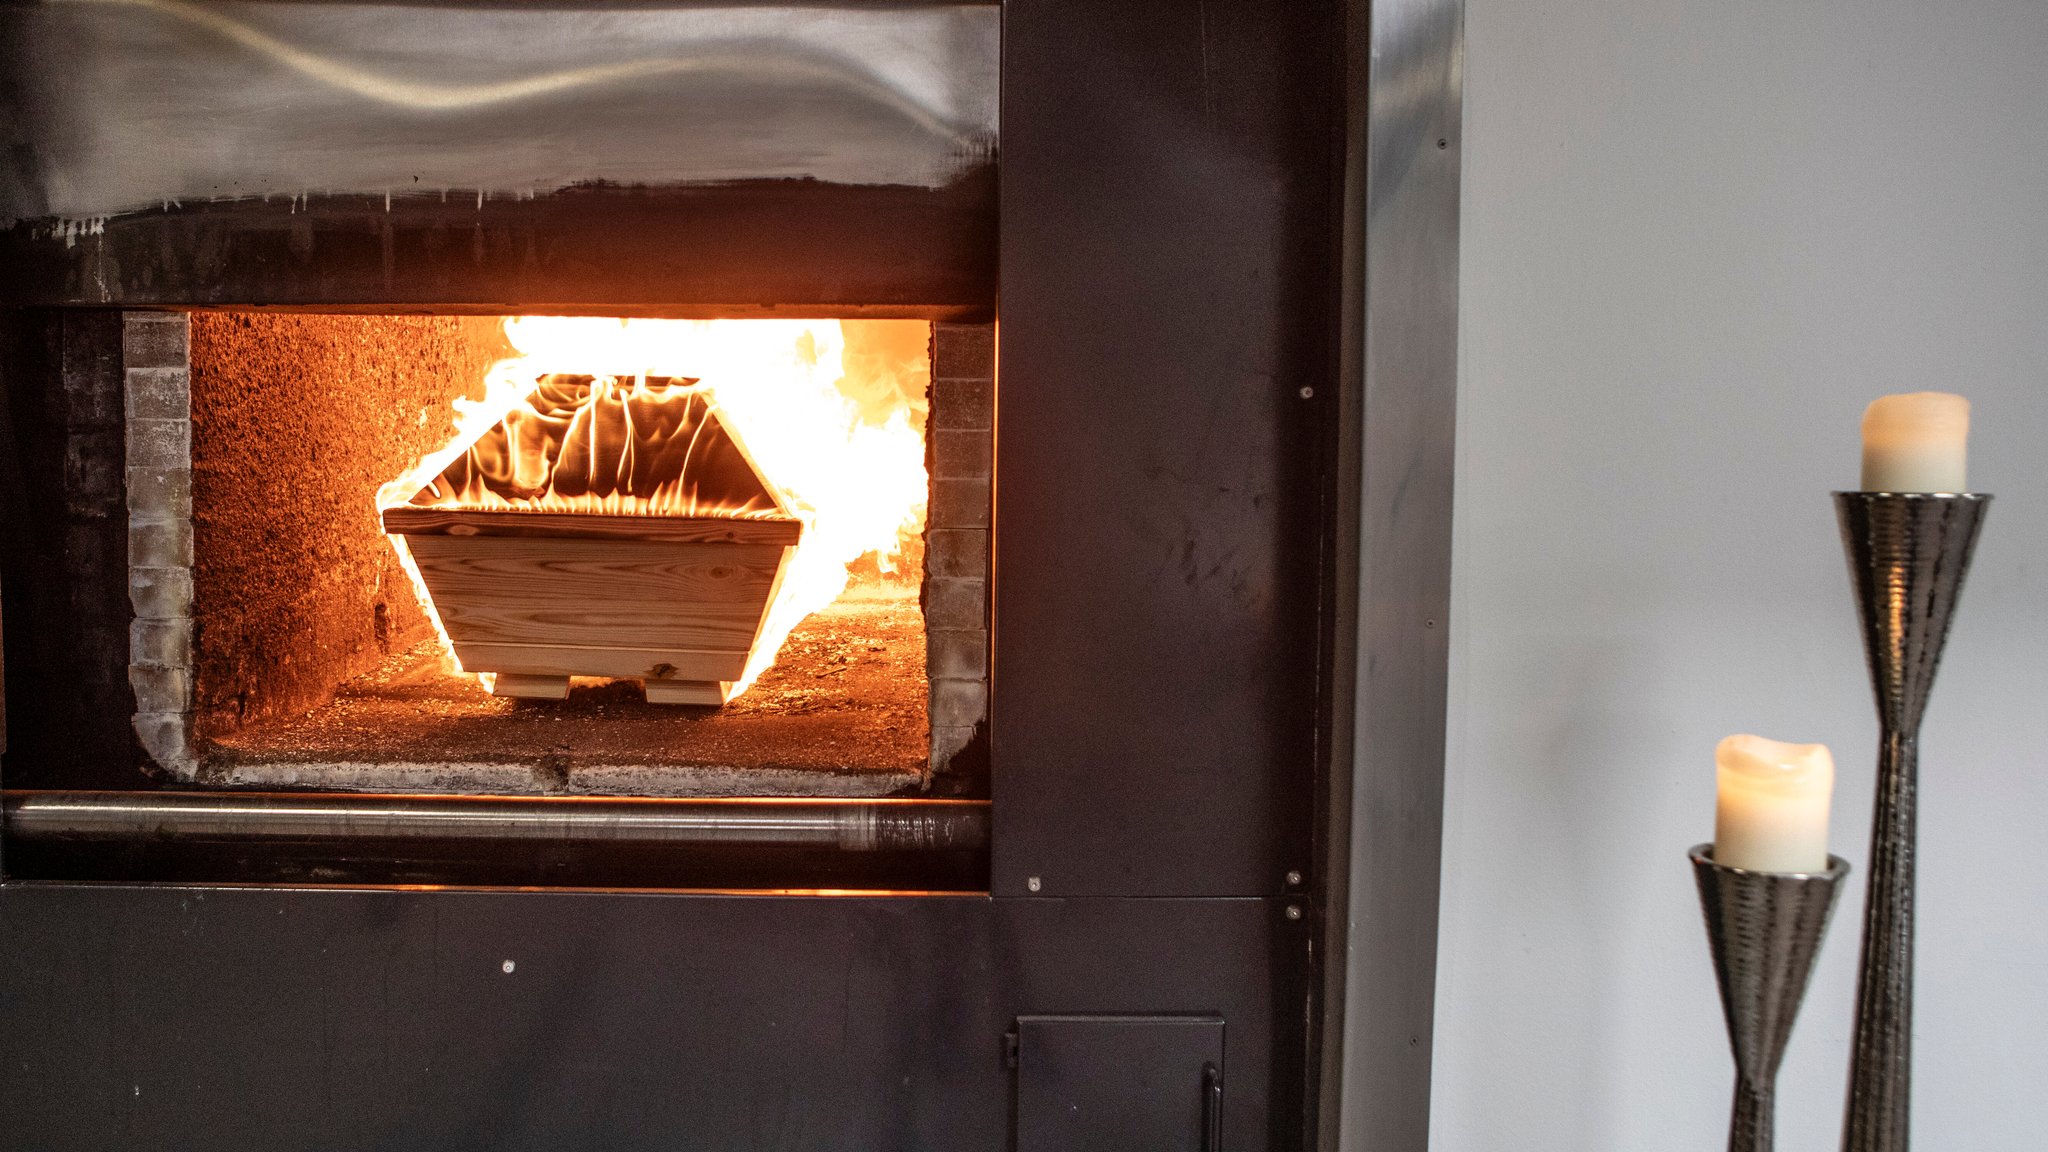

Metallische Überbleibsel, die bei Verbrennungen in Krematorien zurückbleiben, gelten bei Verkauf als Betriebseinnahmen. Wie der Bundesfinanzhof (BFH) in München am Donnerstag mitteilte, betrifft dies etwa Zahngold, Schmuckmaterial oder medizinische Prothesen, die bei einer Einäscherung übrigbleiben.
Stadt hatte gegen Entscheidung geklagt
Geklagt hatte eine Stadt, die entsprechende Metallreste aus einem Krematorium weiter an eine Metallscheideanstalt verkaufte. Um welche Stadt es sich dabei handelt, darf aufgrund des Steuergeheimnisses nicht veröffentlicht werden.
Der Erlös aus den Verkäufen sei von der Stadt auf einem separaten Konto verbucht worden, um die Gelder für karitative oder soziale Zwecke zu nutzen. Das zuständige Finanzamt war laut Gericht allerdings der Meinung, dass es sich dabei um Betriebseinnahmen handelte, die der Steuer unterliegen. Dieser Ansicht gab der Bundesfinanzhof nun Recht (externer Link).
Finanzamt hat Recht: Erlös ist zu versteuern
Bei Betriebseinnahmen handele es sich um alle Zugänge in Form von Geld oder Geldwert, die durch den Betrieb veranlasst seien, entschied der BFH, die höchste Instanz der deutschen Finanzgerichtsbarkeit. Blieben in einem Krematorium Überreste zurück, die verkauft werden, zählten die erzielten Gelder zu den Betriebseinnahmen. Die Verwendung der Beträge spiele dabei keine Rolle.
Mit Informationen von AFP.
Das ist die Europäische Perspektive bei BR24.
"Hier ist Bayern": Der BR24 Newsletter informiert Sie immer montags bis freitags zum Feierabend über das Wichtigste vom Tag auf einen Blick – kompakt und direkt in Ihrem privaten Postfach. Hier geht’s zur Anmeldung!